
Grow CIO Monthly Newsletter | Oktober 2026
September'26 menjadi bulan yang menantang bagi pasar Indonesia dengan pasar saham, obligasi, dan nilai tukar sama-sama melemah karena kenaikan imbal hasil AS, penguatan US$, dan kenaikan harga minyak membebani pasar negara berkembang. Indeks Harga Saham Gabungan (IHSG) turun 7,0% mom, menjadi kinerja terlemah di antara pasar ASEAN dan negara maju lainnya dalam mata uang lokal. Obligasi pemerintah Indonesia bertahan relatif lebih baik, dengan INDOBeX Government Total Return Index turun tipis 0,3% mom, sehingga mencatatkan penurunan 0,7% YTD. Bank Indonesia mempertahankan BI Rate di 5,75% pada 23 September’26, didukung oleh inflasi Agustus'26 sebesar 3,19% yoy yang masih berada dalam kisaran targetnya. Penunjukan pejabat senior Kementerian Keuangan sebagai Menteri Keuangan, disertai komitmen yang jelas terhadap kesinambungan kebijakan dan kredibilitas anggaran, meredakan sebagian kekhawatiran fiskal. Sejumlah tantangan masih berlanjut. Harga minyak Brent kembali menembus US$100/barel, sementara pertumbuhan impor yang lebih cepat telah mempersempit surplus perdagangan tahun ini secara signifikan. Meskipun demikian, valuasi telah menjadi sangat murah dibandingkan dengan historisnya, sementara BI berkomitmen untuk menggunakan perangkat kebijakan yang lebih terarah untuk mengelola volatilitas rupiah. Harga minyak, arah kebijakan The Fed, dan tinjauan MSCI pada November'26 patut dicermati.
Tinjauan Pasar
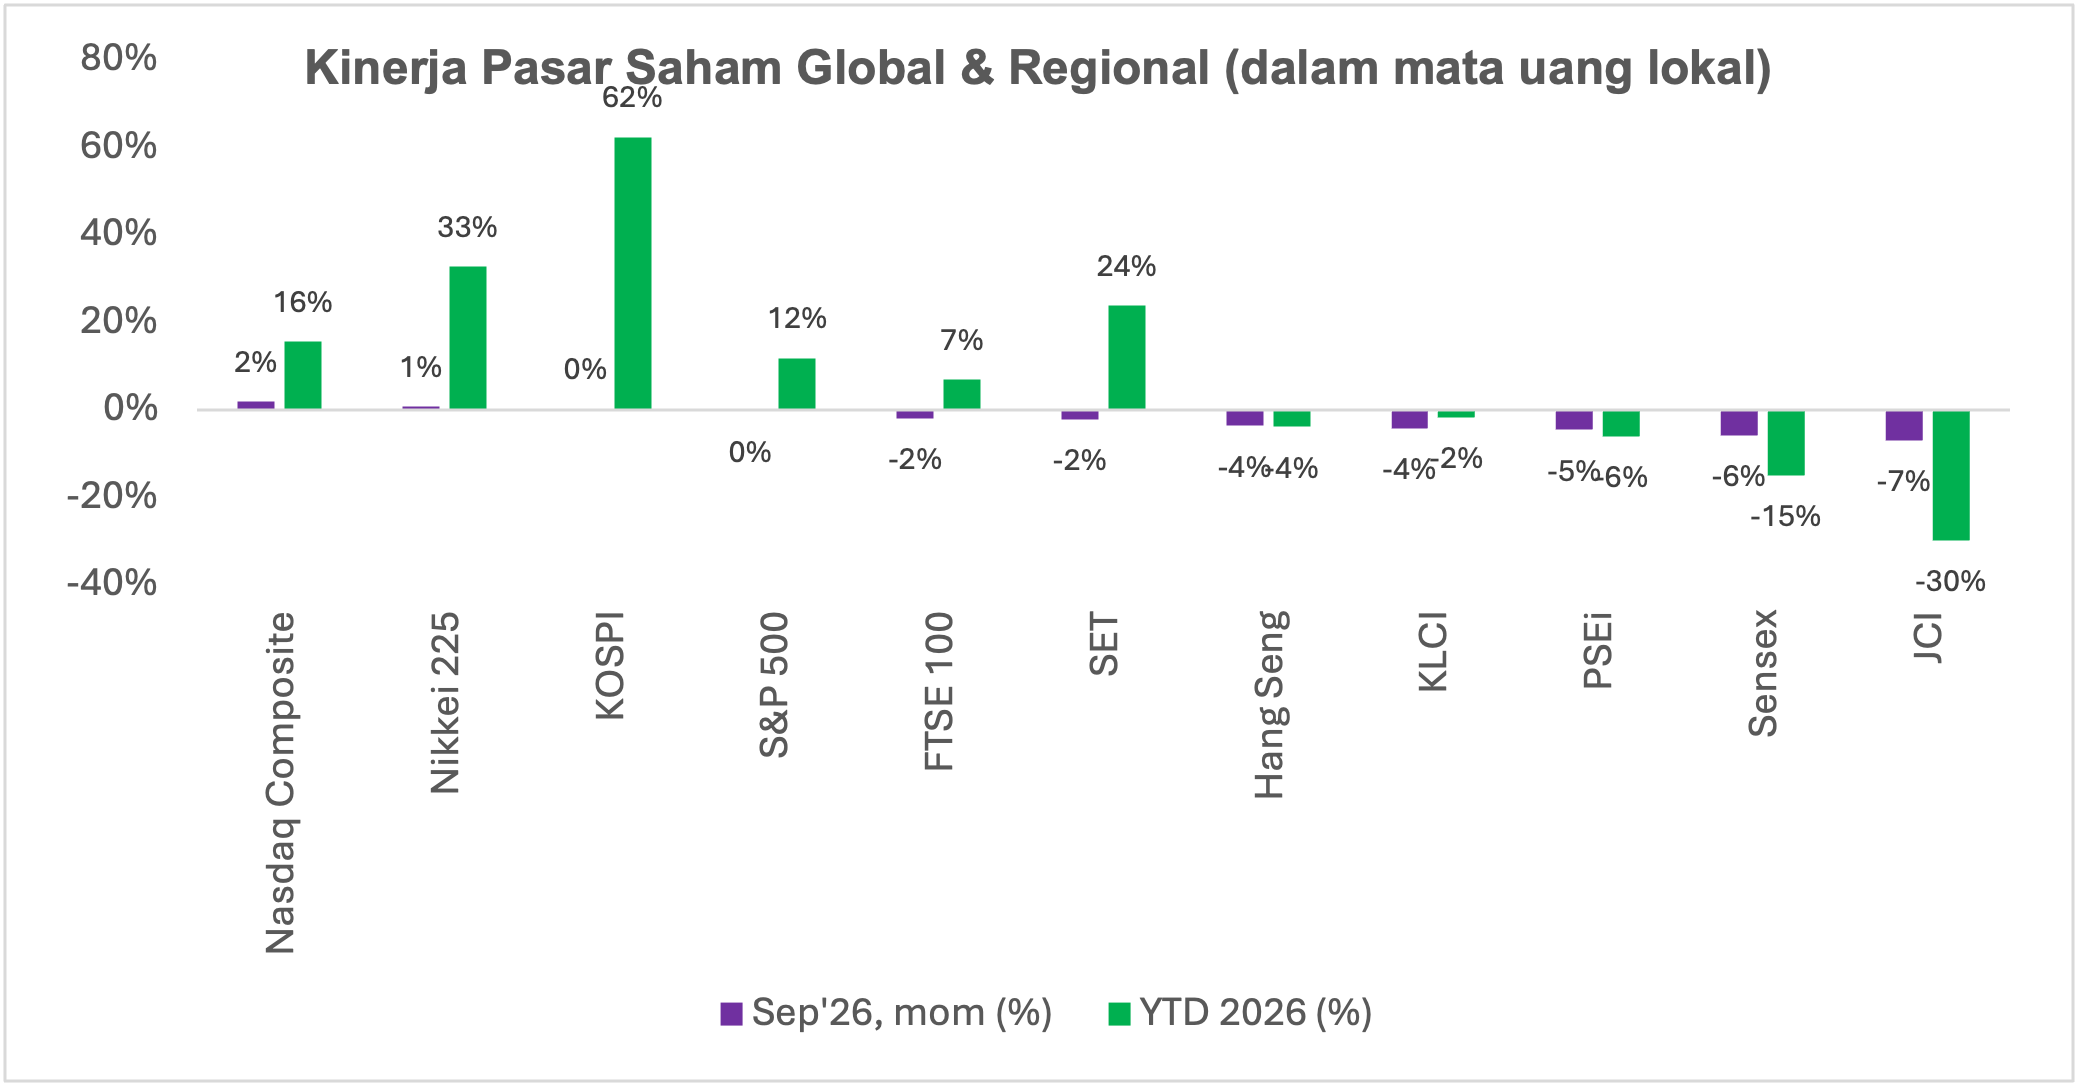
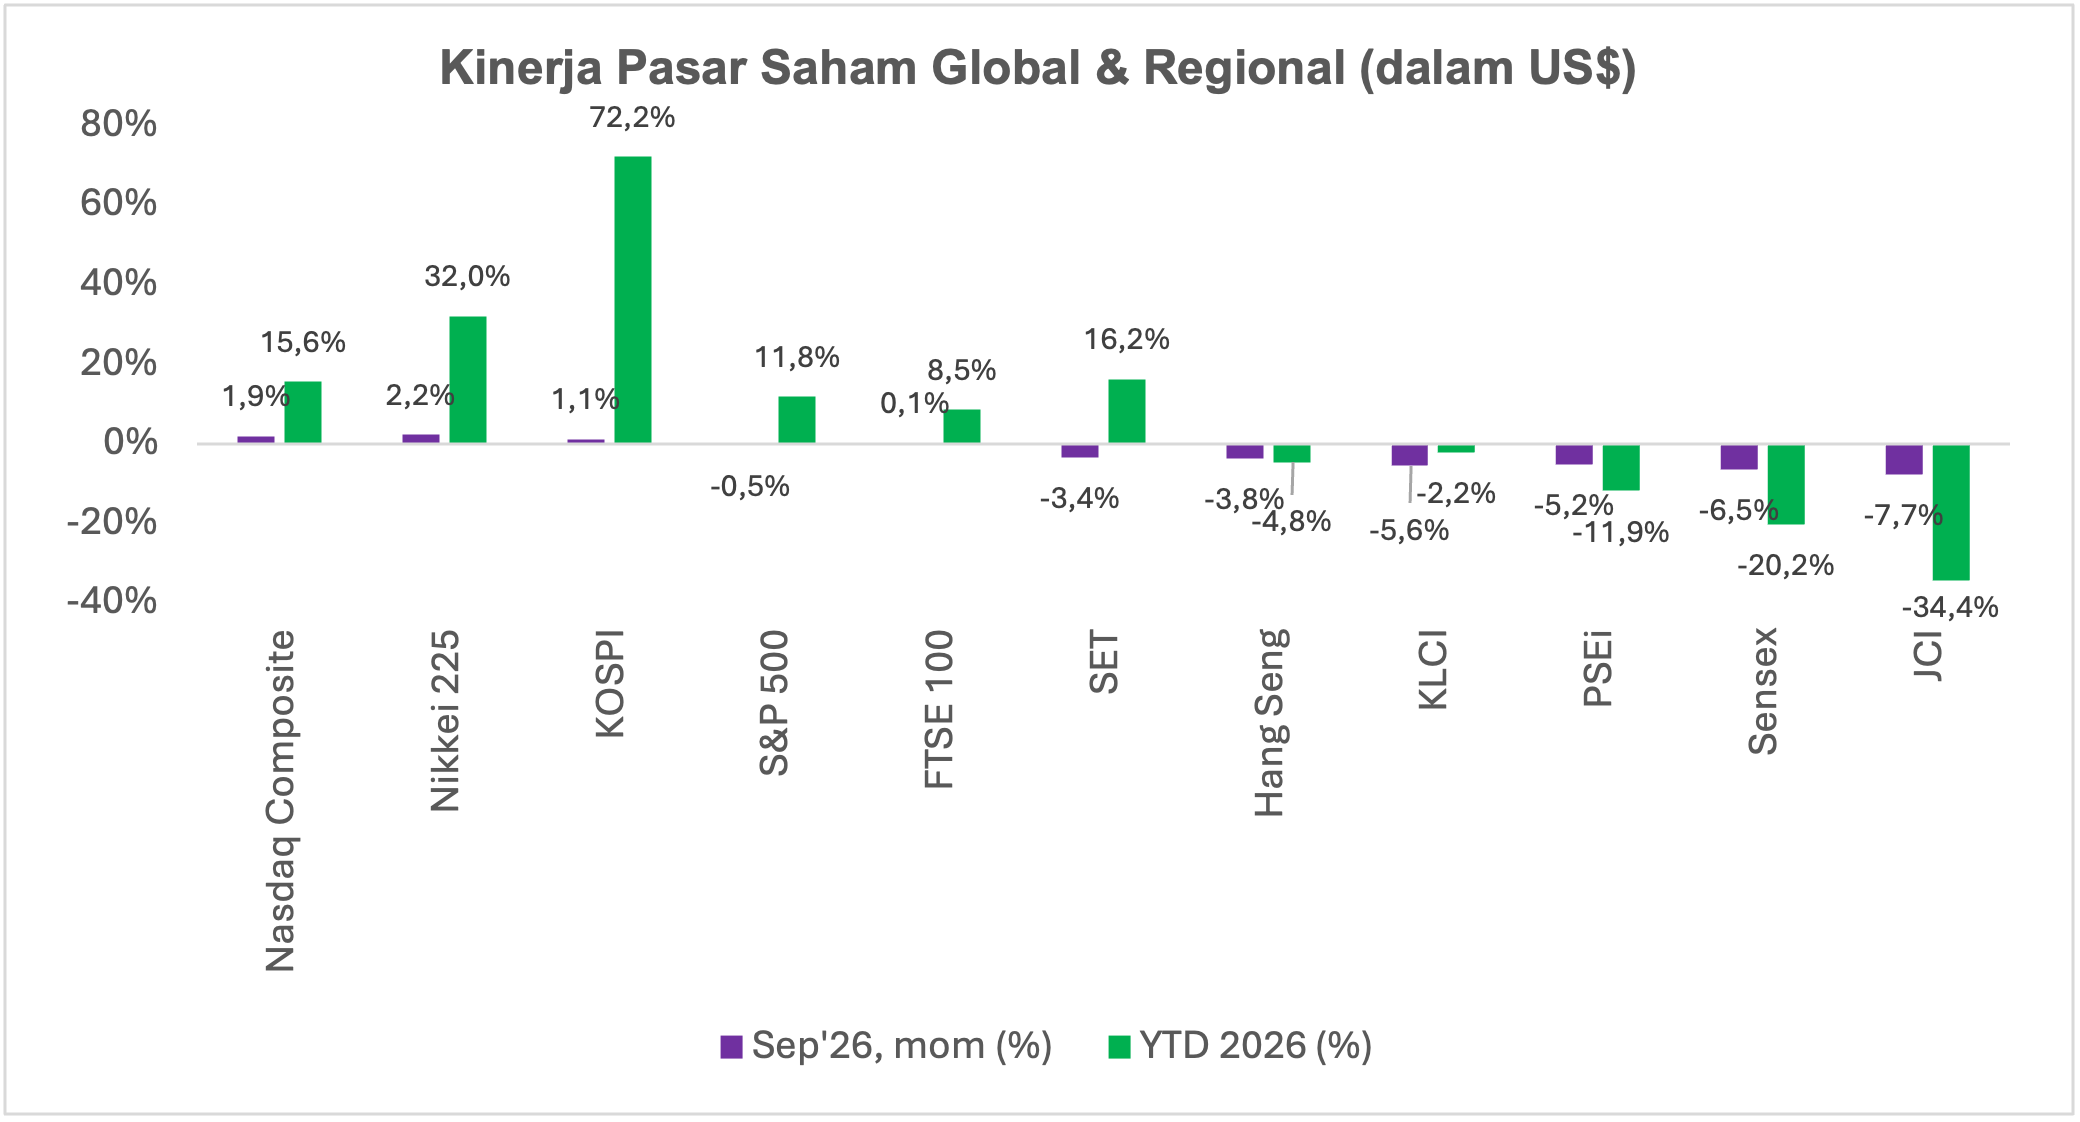
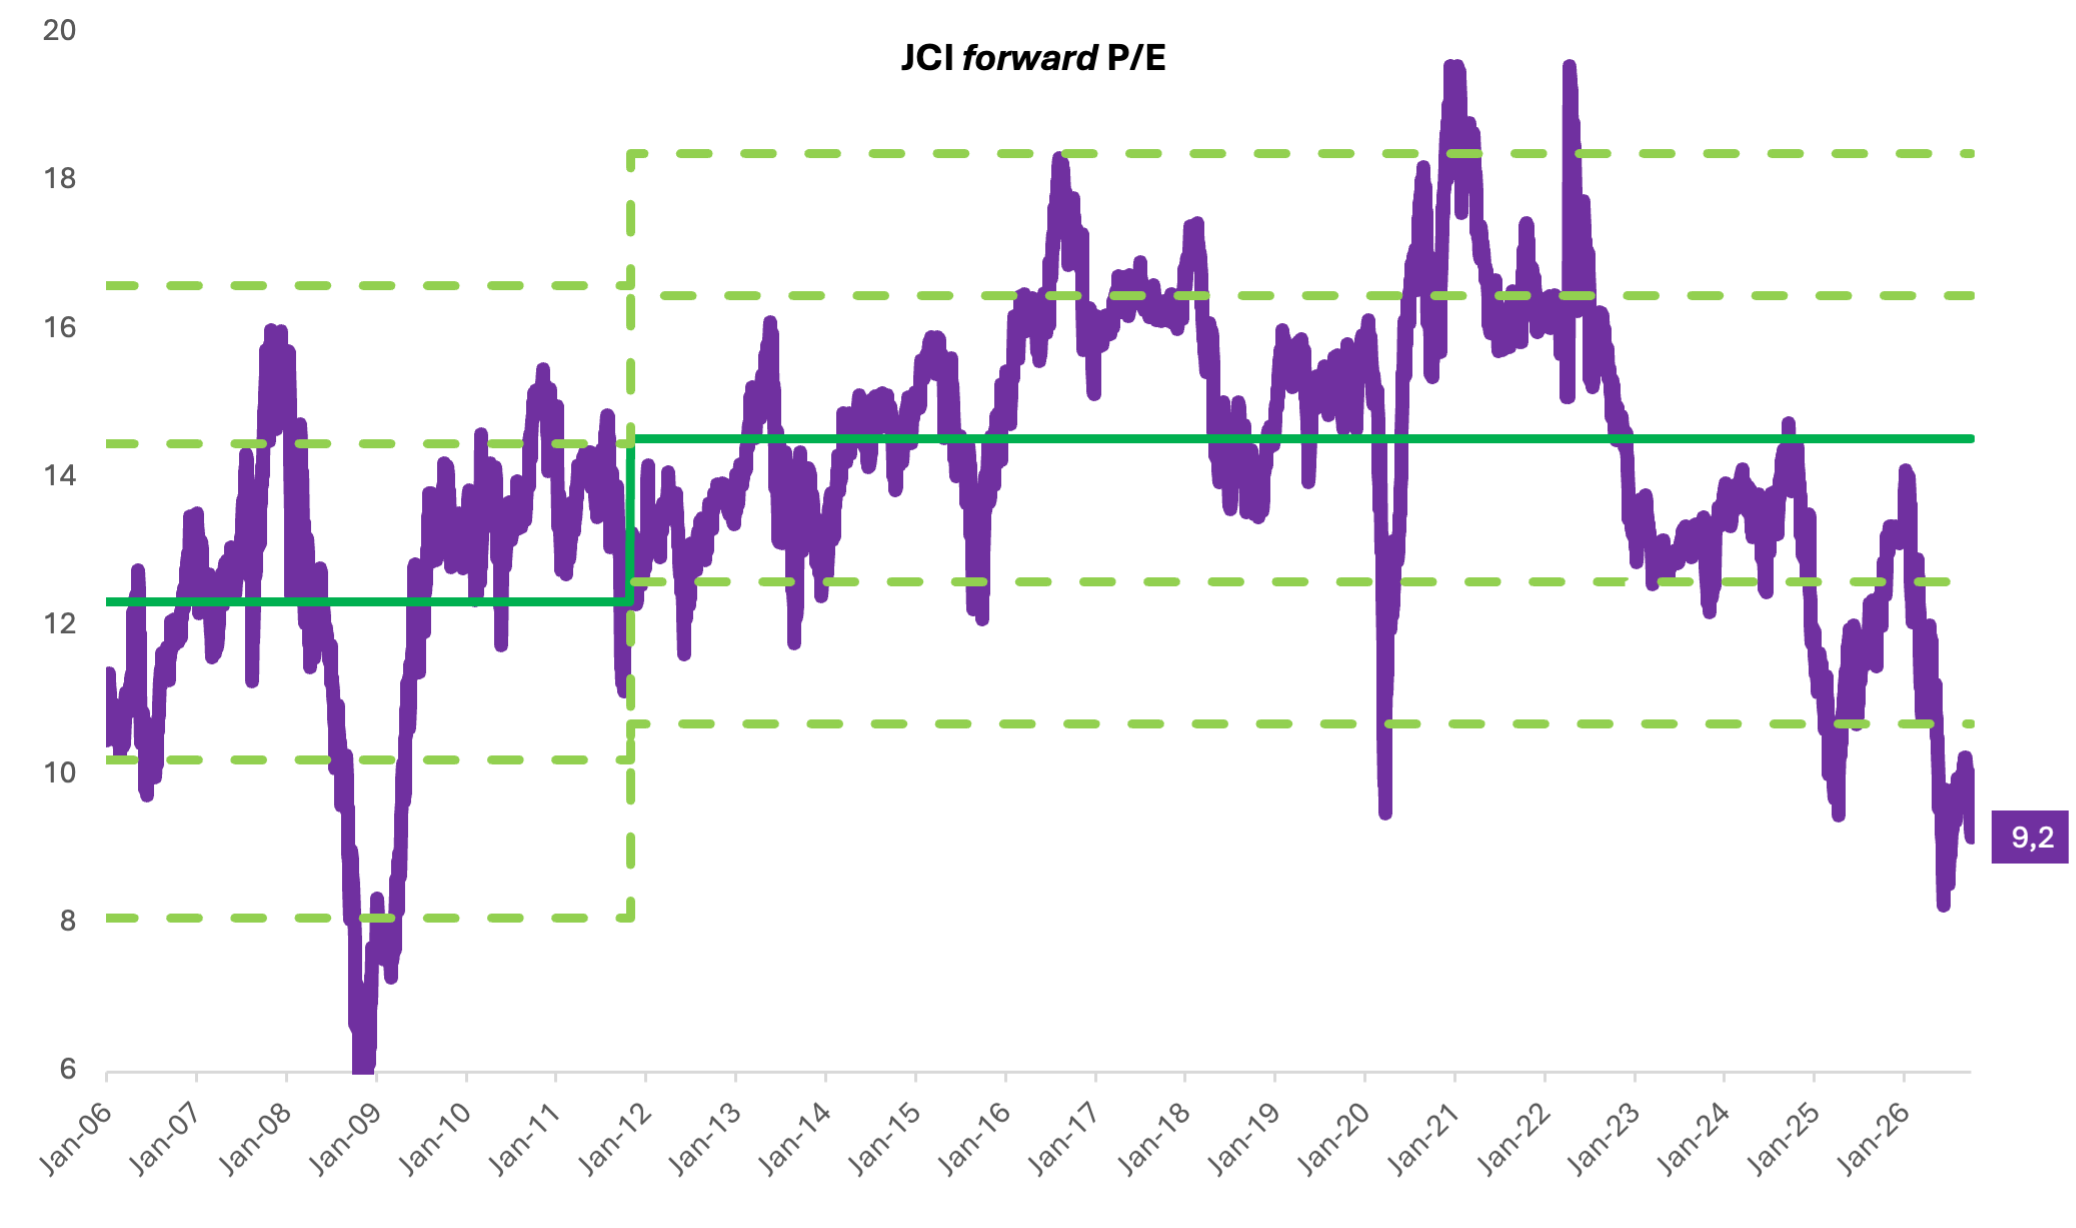
IHSG menutup September'26 di level 6.071, tertinggal dari pasar ASEAN dan negara maju lainnya dalam mata uang lokal. Depresiasi IDR sebesar 0,8% mom mengubah penurunan IHSG dalam mata uang lokal menjadi 7,7% dalam US$, kembali menjadi yang terlemah dalam kelompok tersebut sementara Jepang memimpin dengan kenaikan 2,2% dalam US$. Kinerja bulan ini menambah tekanan dalam tahun yang menantang. IHSG turun 29,8% YTD dalam mata uang lokal dan 34,4% dalam US$, dengan selisih tersebut mencerminkan depresiasi IDR sebesar 6,6%. Valuasi ikut terkompresi, dengan indeks diperdagangkan pada forward P/E sebesar 9,2x, atau 2,7 standar deviasi di bawah rata-rata 12 tahun.
Sumber: Grow Investments dan Bloomberg data per 30 September 2026
Sumber: Grow Investments dan Bloomberg data per 30 September 2026
Tekanan jual terjadi secara luas, meskipun berbagai subindeks memberikan sinyal yang beragam mengenai partisipasi berdasarkan kapitalisasi pasar. SRI-KEHATI turun 6,3% mom dan LQ45 turun 6,6% mom, keduanya berada di depan IHSG. Sementara itu, IDX80 dan IDX30 masing-masing turun 7,6% mom. Sektor Industri menjadi satu-satunya sektor yang menguat, naik 1,5% mom, meskipun kenaikan tersebut didorong oleh pergerakan signifikan pada sejumlah kecil saham berbobot rendah. Sektor Transportasi turun 2,5% mom, sementara Finansial, sektor dengan bobot terbesar dalam indeks, turun 5,1% mom. sektor Energi turun 5,2% mom meskipun harga batu bara Newcastle naik 3,4% mom, sedangkan Consumer Non-Cyclicals dan Healthcare masing-masing turun 5,4% mom dan 5,8% mom. Sektor Properti turun 10,5%, Infrastruktur 11,0%, dan Teknologi 14,1%, dengan sektor terakhir terpengaruh oleh penghapusan batas minimum harga saham. Aktivitas pasar tetap teratur meskipun terjadi tekanan jual. Rata-rata nilai transaksi harian mencapai IDR13,5tr, secara umum tidak berubah dari IDR13,6tr pada Agustus'26. Investor asing mencatatkan arus keluar bersih dari pasar saham sebesar IDR10,2tr, membalikkan arus masuk positif pada dua bulan sebelumnya.
Sumber: Grow Investments dan Bloomberg data per 30 September 2026
Tekanan jual pada obligasi pemerintah Indonesia terjadi cukup merata. Imbal hasil INDOGB 2Y naik 3bps menjadi 6,66%, 5Y naik 17bps menjadi 7,00%. Untuk tenor yang lebih panjang, 10Y dan 30Y masing-masing naik 14bps dan 15 bps menjadi 7,12%, dan 7,32%. Inflasi Agustus'26 yang lebih tinggi, dengan inflasi inti mencapai level tertinggi sejak Maret'23, menurunkan ekspektasi pelonggaran dalam waktu dekat. BI memberikan sinyal bahwa suku bunga SRBI akan dikelola sejalan dengan suku bunga kebijakan, setelah imbal hasil SRBI 12M turun 24bps mom menjadi 6,76%. Investor asing membeli SBN pada awal September'26, tetapi berbalik menjadi penjual bersih menjelang akhir bulan, sementara itu, lelang pada 29 September’26 menyerap IDR28,8tr dibandingkan target IDR30tr. Dari sisi eksternal, The Fed menaikkan suku bunga sebesar 25bps menjadi 3,75% hingga 4,00% setelah data tenaga kerja yang kuat dan inflasi inti yang lebih tinggi. Proyeksi median mengindikasikan satu kenaikan tambahan hingga akhir tahun, sementara komentar berikutnya tetap hawkish. Imbal hasil UST 10Y naik 54bps menjadi 5,29%, sehingga spread INDOGB-UST 10Y menyempit 42bps mom menjadi 186bps.
Perkembangan Makro & Korporasi
Gambaran makro Indonesia beragam. Cadangan devisa meningkat menjadi US$146,5 miliar, neraca perdagangan Juli'26 kembali mencatatkan surplus tipis sebesar US$0,1 miliar, dan indeks keyakinan konsumen naik menjadi 118,5. Pertumbuhan kredit tetap kuat pada 13,7% yoy. Di sisi lain, PMI Manufaktur kembali masuk ke wilayah kontraksi, turun menjadi 49,8 pada Agustus'26 dari 50,2. Penjualan ritel riil hanya tumbuh 0,5% yoy. Impor naik 27,0% yoy, sehingga surplus perdagangan Januari hingga Juli'26 tercatat sebesar US$3,7 miliar, jauh di bawah US$23,8 miliar pada periode yang sama tahun lalu. Harga minyak Brent naik 14,4% mom dan telah menguat 70,1% YTD, menjadikan tagihan impor minyak sebagai risiko dominan terhadap ekspektasi nilai tukar dan suku bunga. Pembahasan di parlemen mengenai pelonggaran batas defisit fiskal 3% menambah perkembangan kebijakan lain yang patut dicermati.
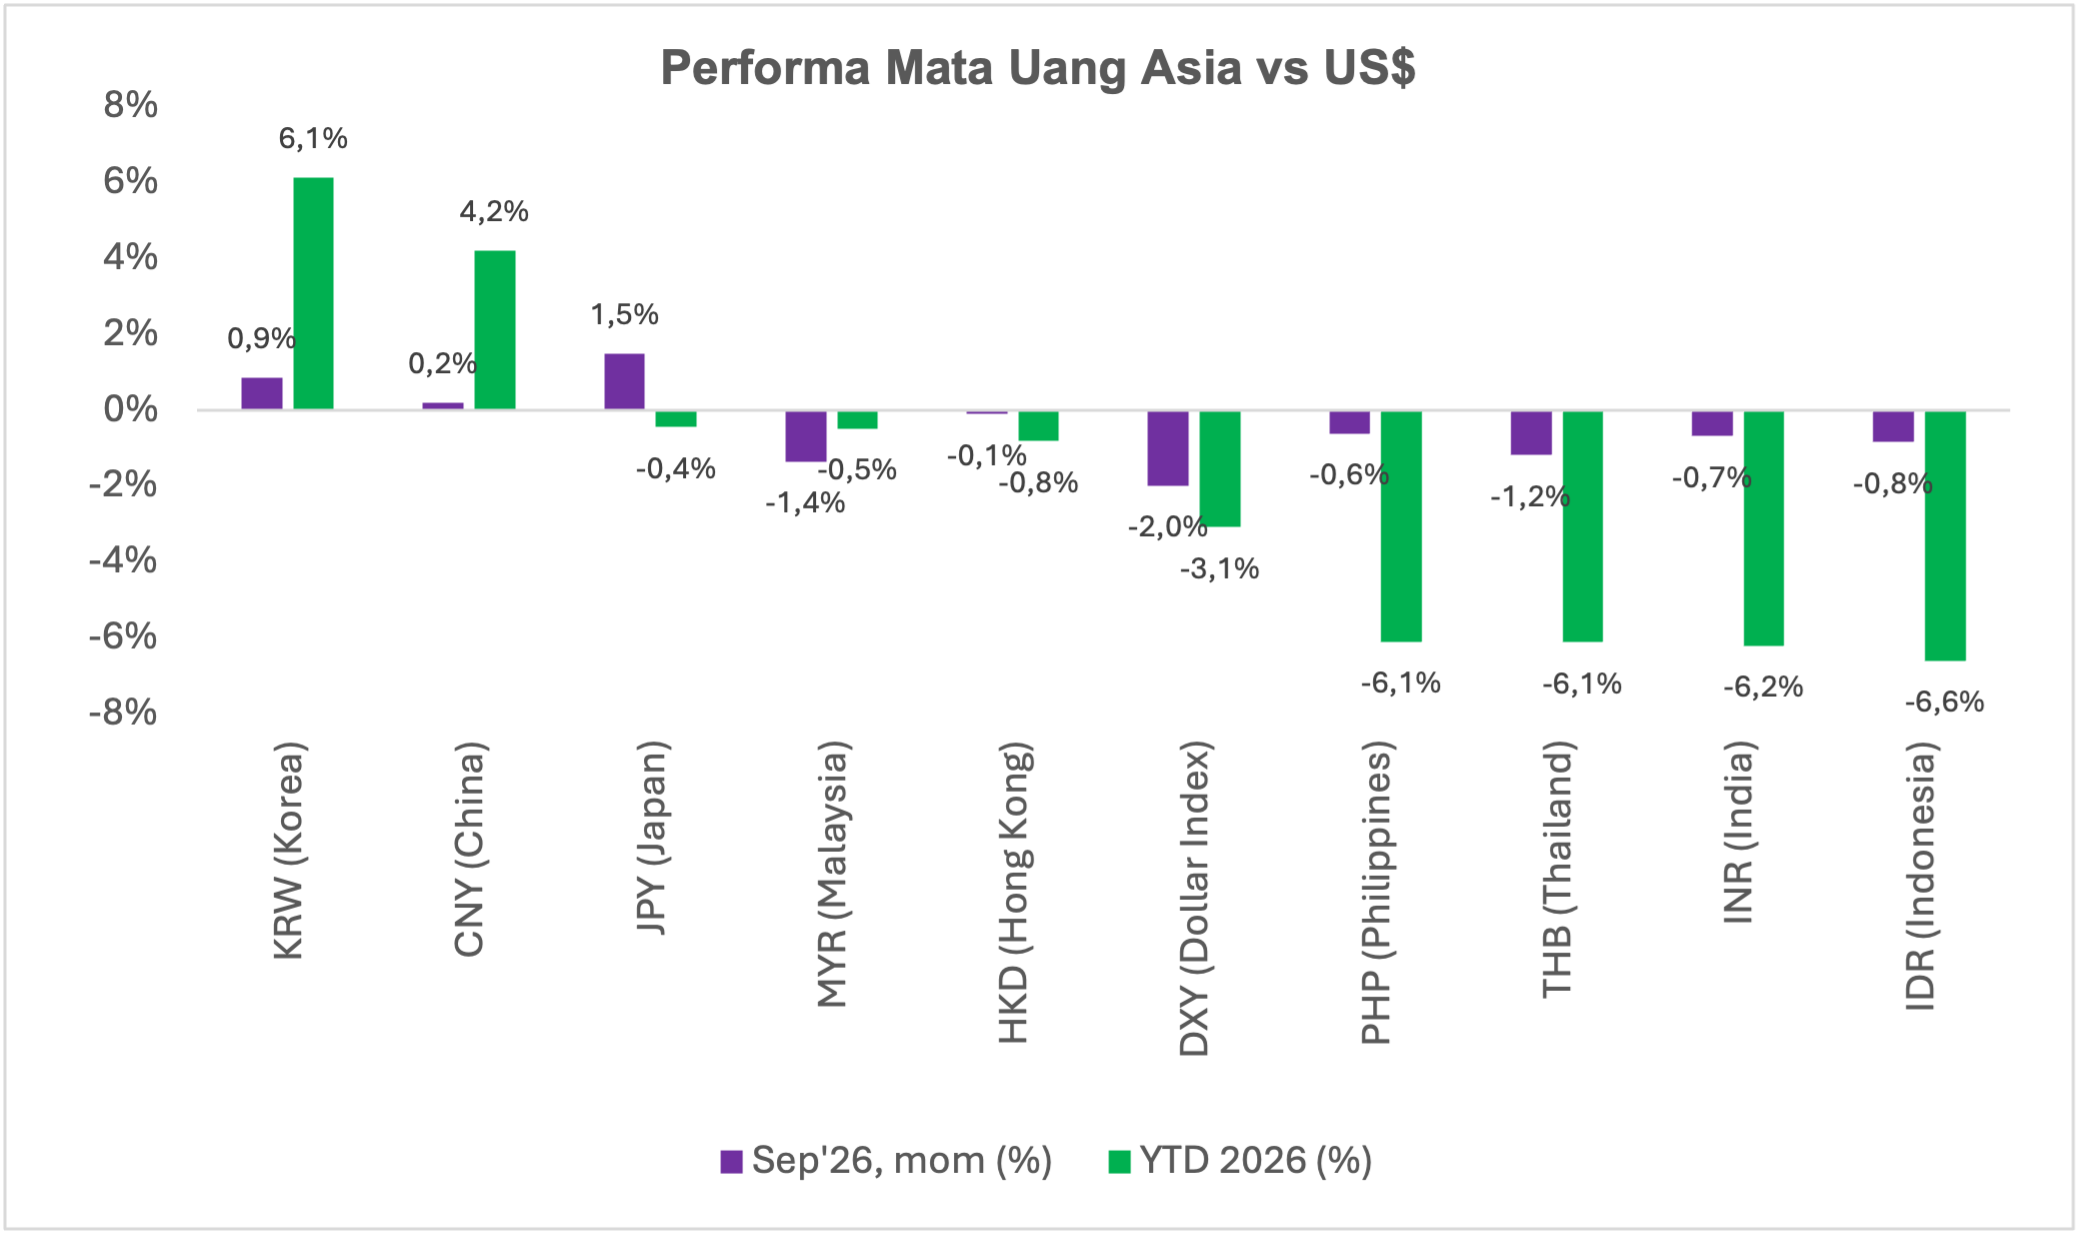
IDR terdepresiasi 0,8% mom menjadi 17.870 dan melemah 6,6% YTD, sehingga tetap menjadi mata uang Asia terlemah tahun ini. MYR menjadi mata uang regional dengan penurunan paling menonjol selama bulan tersebut, melemah 1,4%. BI meningkatkan insentif FX hedging untuk aliran investasi portofolio, pinjaman luar negeri, dan investasi asing langsung. BI juga mengalihkan sebagian besar intervensinya dari pasar spot untuk menjaga cadangan devisa.
Sumber: Grow Investments dan Bloomberg data per 30 September 2026
Perkembangan korporasi dan regulasi memberikan dampak yang lebih besar daripada biasanya. IDX menghapus batas minimum harga saham sebesar 50 rupiah, yang memperbaiki price discovery tetapi memicu penurunan tajam pada saham-saham yang sebelumnya tertahan di batas tersebut. OJK juga menerbitkan kerangka demutualisasi IDX. Di sektor pertambangan, aturan baru membatasi pemegang izin untuk menggunakan kontraktor terafiliasi tanpa persetujuan pemerintah, meskipun pengecualian tetap berlaku bagi proyek strategis, smelter, dan kewajiban pasar domestik. Transaksi terbesar bulan ini adalah rencana akuisisi sekitar 30% saham Bayan Resources oleh perusahaan pertambangan domestik lainnya, dengan nilai yang dilaporkan sekitar US$3 miliar. Aktivitas lainnya mencakup pengambilalihan operasi produk susu konsumen milik FrieslandCampina oleh Ultrajaya (bersamaan dengan akuisisi 30% saham Ultrajaya oleh Royal FrieslandCampina) serta akuisisi 14 rumah sakit milik First REIT oleh Siloam Hospitals.
Prospek Investasi
Pasar Indonesia kemungkinan akan terus bergerak di tengah kombinasi faktor pendukung dan tantangan pada Oktober 2026. Dukungan fiskal kemungkinan akan lebih moderat pada 4Q26 seiring kenaikan harga minyak yang memengaruhi dinamika anggaran, sementara faktor eksternal seperti sikap The Fed yang masih hawkish dan tingginya imbal hasil UST tetap menjadi pertimbangan penting bagi pasar aset domestik. Investor juga diperkirakan akan terus mencermati perkembangan kebijakan dan legislasi yang berpotensi memengaruhi iklim usaha dan investasi.
Kami memperkirakan imbal hasil INDOGB akan bergerak dalam kisaran terbatas (range-bound). Meskipun inflasi domestik masih terkendali dan BI terus mendukung stabilitas pasar, tingginya imbal hasil global, ketidakpastian arah kebijakan The Fed, serta volatilitas rupiah yang terjadi secara berkala dapat membatasi ruang penurunan imbal hasil secara berkelanjutan. Dengan spread INDOGB-UST tenor 10 tahun yang berada di bawah 200bps, ruang penyempitan spread lebih lanjut tampak terbatas, sehingga minat investor asing kemungkinan tetap selektif. Dalam kondisi ini, carry diperkirakan tetap menjadi komponen utama dalam imbal hasil. Pandangan yang lebih konstruktif terhadap durasi kemungkinan memerlukan arah yang lebih jelas dari imbal hasil UST, stabilitas rupiah yang lebih baik, serta spread INDOGB-UST yang lebih lebar.
Pertimbangan serupa juga membentuk pandangan kami terhadap pasar saham. Harga minyak yang lebih tinggi dan penguatan dolar AS mendukung emiten sektor energi dan komoditas, namun pada saat yang sama dapat meningkatkan tekanan biaya bagi perusahaan dengan ketergantungan input yang tinggi. Kami tetap menyukai perusahaan yang diuntungkan oleh suku bunga yang lebih tinggi, penguatan dolar AS, dan fenomena El Niño, sambil tetap selektif terhadap sektor yang sensitif terhadap suku bunga, perusahaan dengan eksposur biaya yang signifikan terhadap komoditas atau dolar AS, serta saham dengan likuiditas yang terbatas. Tinjauan MSCI pada November 2026 tetap menjadi agenda penting untuk dicermati. Skenario dasar kami adalah MSCI memperpanjang status review freeze sementara Indonesia tetap mempertahankan status Emerging Market, meskipun, perbaikan sentimen yang lebih berkelanjutan kemungkinan memerlukan kemajuan lebih lanjut dalam reformasi regulasi, termasuk kejelasan yang lebih baik terkait kerangka high-shareholding concentration (HSC) dan kewajiban pengungkapan ultimate beneficial ownership (UBO).