
Grow CIO Monthly Newsletter | September 2026
Agustus'26 melanjutkan pemulihan pasar keuangan Indonesia, dengan saham, obligasi dan nilai tukar menguat bersamaan untuk pertama kalinya tahun ini. Indeks Harga Saham Gabungan (IHSG) naik 4,6% mom, hasil terbaik di antara sebelas pasar global dan regional yang kami pantau dalam mata uang lokal. Obligasi pemerintah Indonesia juga menguat secara kuat dengan memberikan imbal hasil bulanan terbaiknya tahun ini, dengan INDOBeX Government Total Return Index naik 2,3% mom sehingga memperkecil kerugian YTD menjadi 0,5%. Bank Indonesia mempertahankan BI Rate di 5,75% pada 19 Agustus 2026, didukung oleh perlambatan inflasi ke 2,88% yoy pada Juli'26, sementara pencalonan Gubernur BI definitif menghapus ketidakpastian yang membayangi pasar sejak Juli'26. Kondisi makro secara keseluruhan tetap suportif, meskipun sejumlah tantangan masih ada. Pertumbuhan PDB 2Q26 melandai ke 5,29% yoy dan defisit transaksi berjalan melebar ke 3,3% dari 1,0% pada 1Q26. Meskipun demikian, permintaan domestik yang tetap kuat, momentum pasar keuangan yang membaik dan kepastian kebijakan yang lebih tinggi memberikan latar yang lebih konstruktif, dengan transaksi berjalan dan aliran modal tetap perlu dicermati seiring pemulihan yang berjalan.
Tinjauan Pasar
IHSG ditutup di 6.525 pada Agustus'26, unggul dibanding pasar ASEAN dan negara maju lainnya dalam mata uang lokal, di atas Nasdaq yang naik 3,9%, KOSPI 3,4% dan Nikkei 225 3,0%. Sebagian pasar bergerak sebaliknya, dengan PSEi turun 4,5%, SET turun 1,8%, Sensex turun 1,5% dan Hang Seng turun 1,2%. Penguatan IDR sebesar 1,6% mom mengubah kenaikan lokal tersebut menjadi imbal hasil 6,3% dalam denominasi US$, hanya kalah dari Korea di antara kelompok pembanding. Kinerja sebulan ini belum mengubah posisi year-to-date, di mana IHSG masih turun 24,5% YTD dalam mata uang lokal dan 28,9% dalam denominasi US$, dengan selisih tersebut mencerminkan pelemahan IDR sebesar 5,8% sejak 31 Desember'25. Valuasi tetap tidak mahal, dengan indeks diperdagangkan pada 10,0x forward P/E, 2,4 standar deviasi di bawah rata-rata 12 tahunnya.
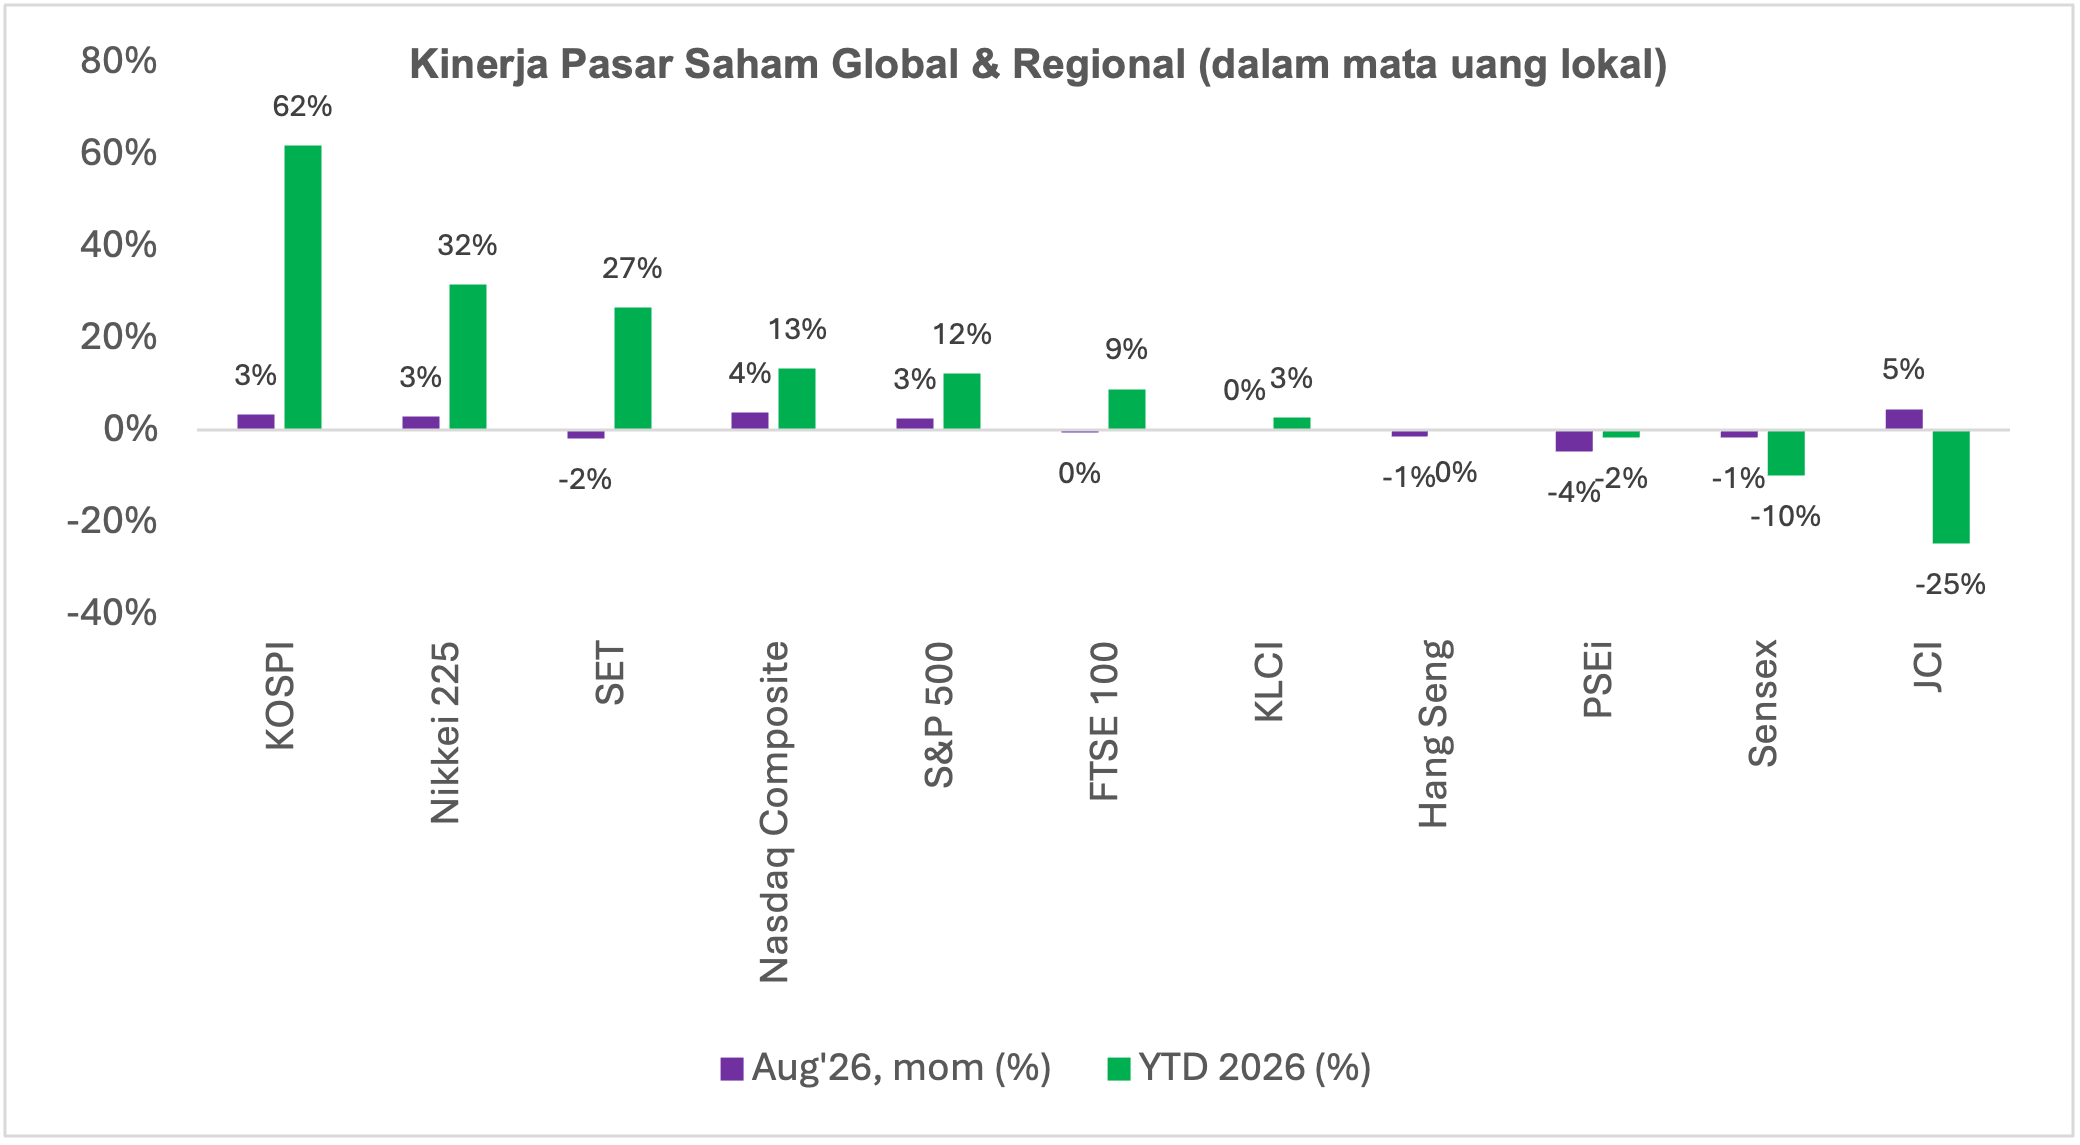
Sumber: Grow Investments dan Bloomberg data per 31 Agustus 2026
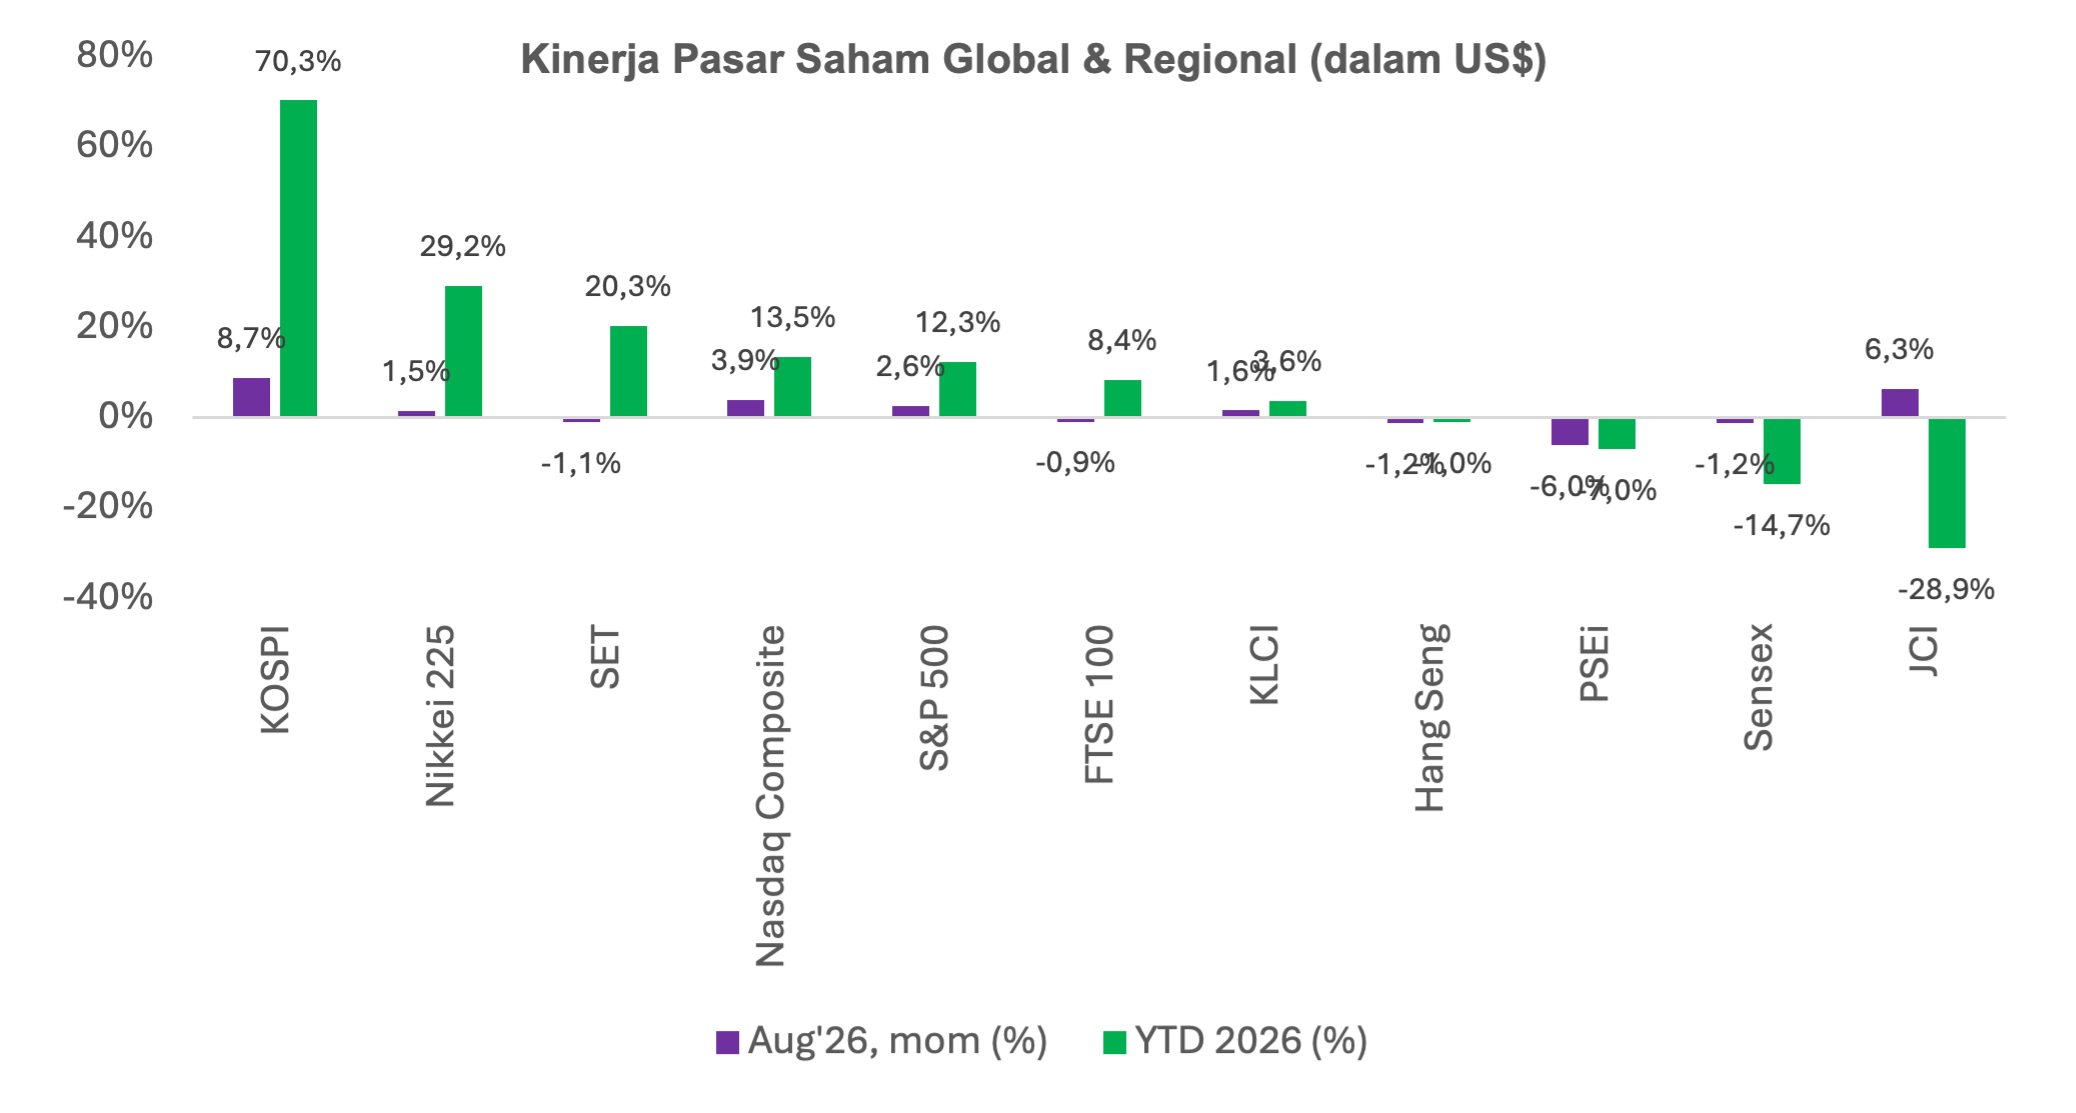
Source: Grow Investments dan Bloomberg data per 31 Agustus 2026
JCI diperdagangkan pada valuasi menarik di 10.0x forward P/E, sekitar 2.4 standar deviasi di bawah rata-rata 12 tahunnya
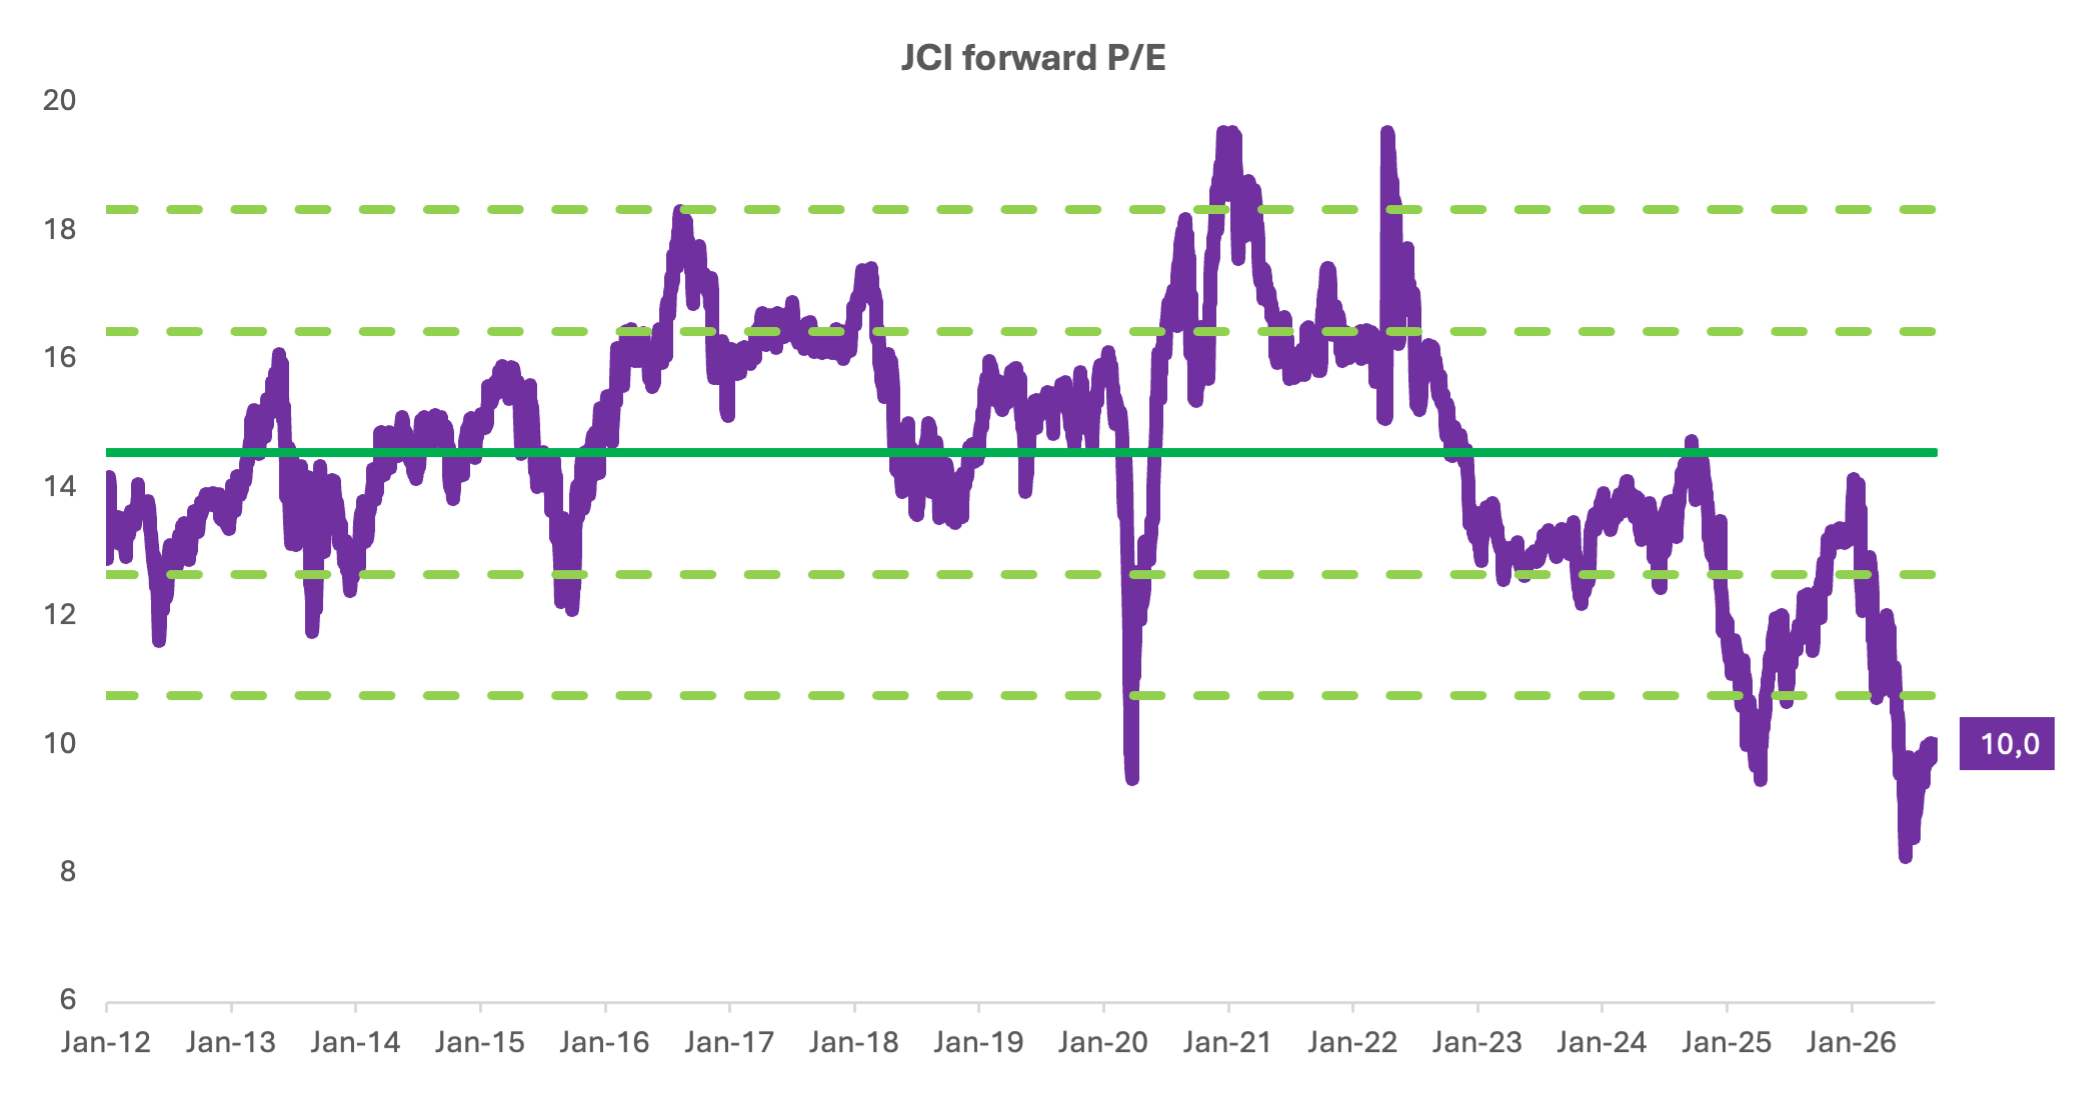
Source: Grow Investments dan Bloomberg data per 31 Agustus 2026
Kepemimpinan pasar bergeser menjauh dari saham bigcaps yang mendorong pemulihan Juli'26. Keempat indeks large cap tertinggal di belakang IHSG, dengan IDX80 naik 3,9% mom, SRI-KEHATI 3,9%, LQ45 3,6% dan IDX30 3,0%. Kami membaca hal ini sebagai pelebaran partisipasi ke saham mid dan small cap. Dispersi antar sektor cukup lebar. Basic Materials memimpin dengan kenaikan 10,1% mom diikuti Energy 9,9% mom, sejalan dengan kenaikan harga emas 9,7% mom dan batu bara termal Newcastle 8,9% mom, sementara CPO naik 5,4%. Transportation & Logistics, Infrastructures serta Properties & Real Estate masing-masing naik lebih dari 6%. Financials, sektor dengan bobot terbesar, hanya naik 2,2%, dan saham-saham perbankan berkapitalisasi besar menjadi penekan poin indeks terbesar selama bulan tersebut. Industrials turun 0,3% dan Technology turun 2,2%, satu-satunya sektor yang berada di zona negatif.
Penguatan obligasi pemerintah Indonesia paling terasa di sisi pendek kurva, dengan imbal hasil INDOGB 5Y turun 44bps ke 6,8%, 2Y turun 41bps ke 6,6%, 10Y turun 34bps ke 7,0% dan 30Y turun 17bps ke 7,2%. Inflasi Jul'26 yang lebih rendah, keputusan BI mempertahankan suku bunga dan pencalonan Gubernur menjadi katalis utama, diperkuat oleh sinyal BI bahwa mereka tidak lagi ingin menarik aliran dana melalui kenaikan imbal hasil SRBI, dengan suku bunga SRBI turun antara 44bps dan 63bps pada tenor 6M hingga 12M. Investor asing mencatat pembelian bersih SBN yang dapat diperdagangkan sebesar IDR 15,3tr. Notulen rapat FOMC menunjukkan beberapa pejabat mendukung kenaikan suku bunga pada Jul'26, dan pidato utama Jackson Hole menegaskan kembali inflasi sebagai fokus utama The Fed. Dengan imbal hasil UST yang relatif tidak berubah, yield spread INDOGB-UST 10Y mengecil 33bps mom ke 227bps.
Perkembangan Makroekonomi dan Korporasi
Gambaran makro Indonesia membaik secara marginal namun tetap rentan terhadap faktor eksternal. PMI Manufaktur kembali ke zona ekspansi di 50,2 pada Juli'26 dari 46,9, inflasi terjaga baik dalam rentang sasaran, dan cadangan devisa bertahan di US$145,3bn. Di sisi lain, pertumbuhan PDB 2Q26 melandai dari 5,61% yoy, defisit transaksi berjalan melebar ke US$12,5bn dari US$3,6bn, utang luar negeri naik ke US$453,4bn, dan indeks keyakinan konsumen melemah ke 116,8. Pertumbuhan impor yang tinggi bersamaan dengan harga minyak mentah yang bertahan kuat, naik sekitar 49% YTD, menjadikan neraca eksternal sebagai risiko utama bagi ekspektasi nilai tukar maupun suku bunga.
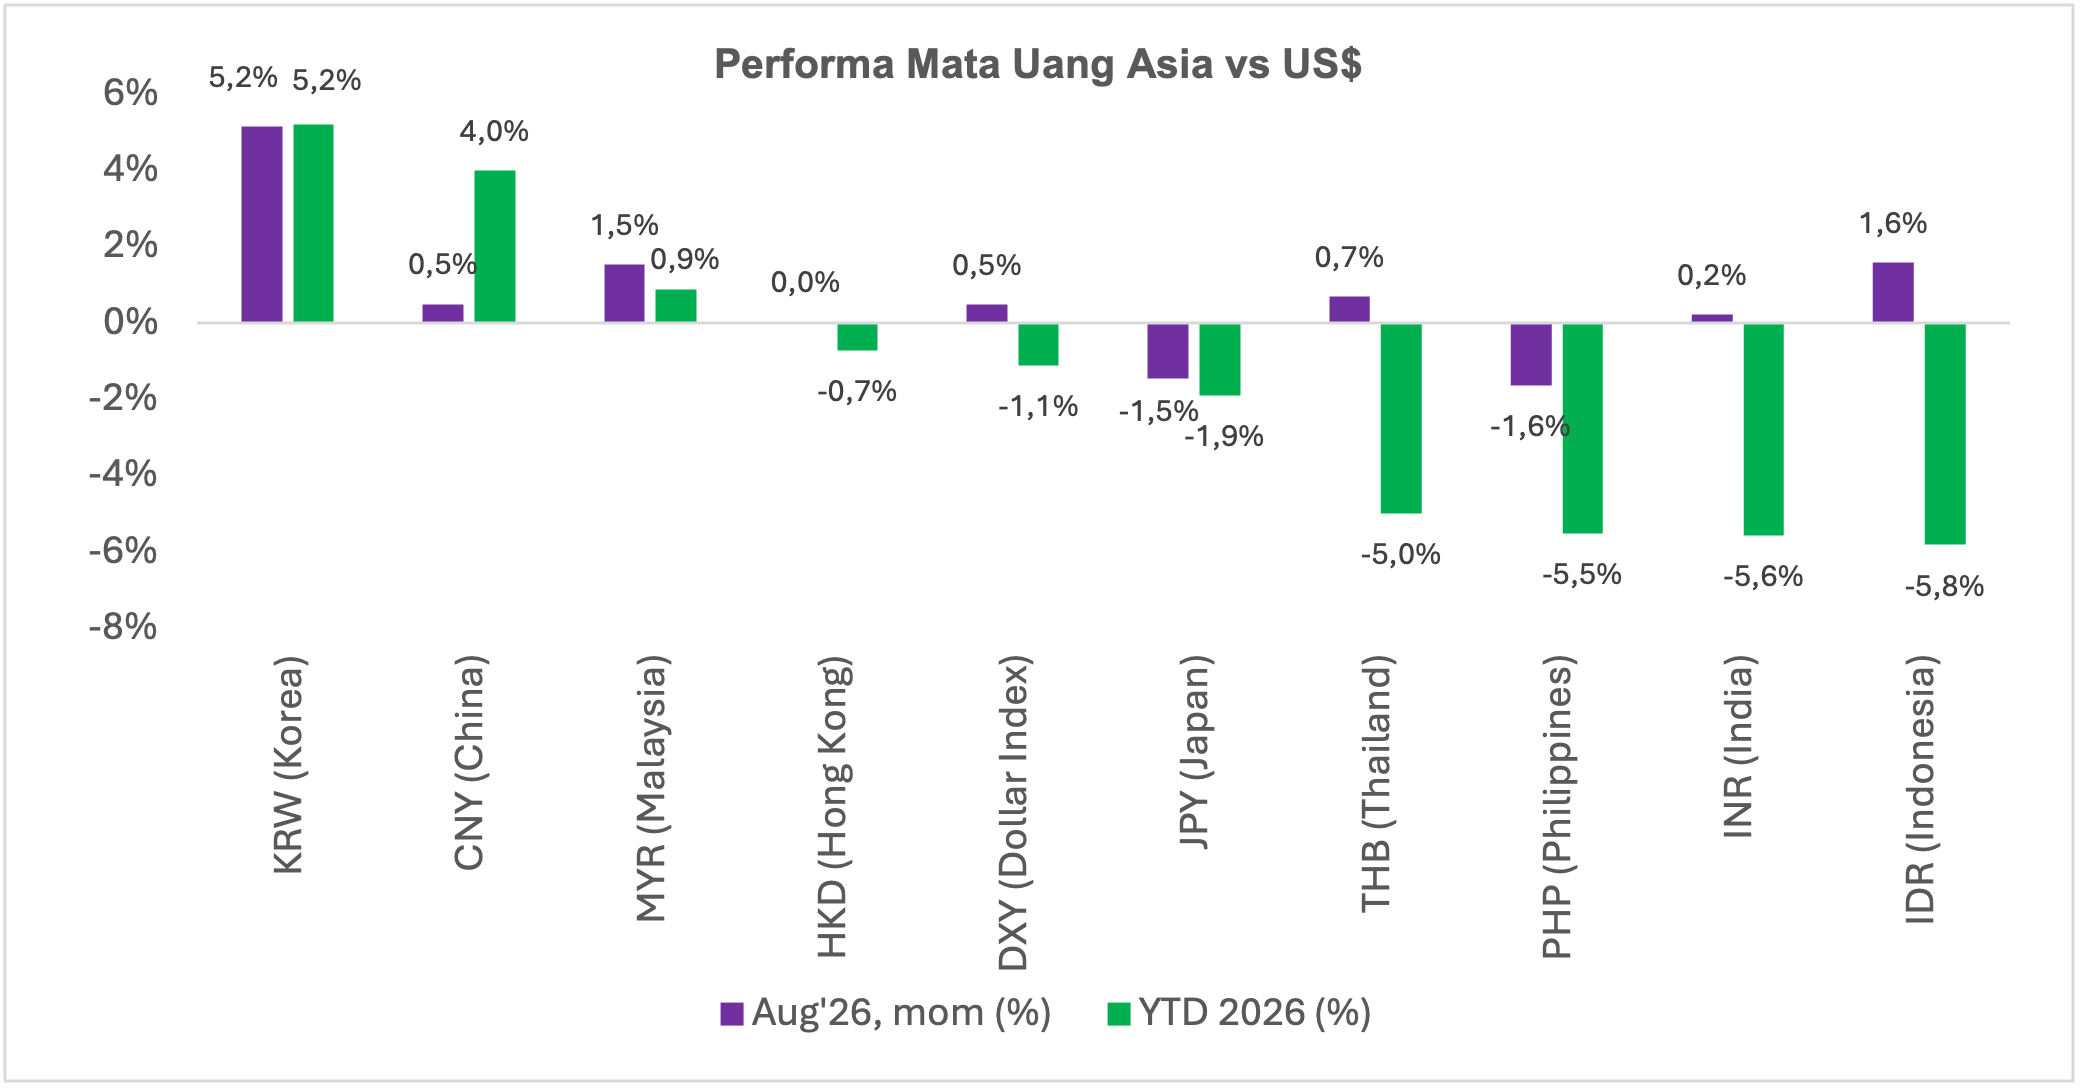
IDR menguat 1,6% mom ke 17.720, kenaikan bulanan signifikan pertamanya tahun ini, meskipun masih menjadi mata uang Asia dengan kinerja terlemah secara YTD di negatif 5,8%. PHP menjadi satu-satunya mata uang kawasan yang melemah, di negatif 1,6% mom dan negatif 5,5% YTD.
Prospek Investasi
Kami mulai bersikap konstruktif terhadap pasar saham memasuki September'26 dan memperkirakan bulan yang lebih tenang dibanding bulan-bulan sebelumnya, seiring berkurangnya ketidakpastian kebijakan domestik. Pidato RAPBN FY27F mengindikasikan sikap fiskal yang lebih berhati-hati dengan belanja program unggulan yang lebih terukur, PT Danantara Sumberdaya Indonesia (“DSI”) kini kemungkinan besar akan tetap berperan sebagai perantara alih-alih menjadi lembaga ekspor satu pintu, dan Bank Indonesia telah menuntaskan persoalan kepemimpinannya dengan menunjuk seorang teknokrat berpengalaman. Dengan berbagai survei menunjukkan penurunan tingkat persetujuan terhadap pemerintah, kami menilai kemungkinan terjadinya perubahan kebijakan yang ekstrem ikut menurun.
Pandangan kami terhadap Surat Utang Negara (INDOGB) tetap lebih berhati-hati, mengingat suku bunga global terus menjadi faktor pembatas utama. Imbal hasil UST 10Y telah naik mendekati 5,0%, harga minyak kembali bergerak di atas US$100/bbl di tengah meningkatnya risiko geopolitik, sementara sikap hawkish The Fed menyisakan ruang yang terbatas bagi penguatan obligasi EM yang berkelanjutan. Pasar kini memperhitungkan kenaikan suku bunga The Fed sekitar 50bps hingga akhir tahun, dibandingkan ekspektasi hanya satu kali kenaikan 25bps dari BI, sehingga semakin melebarkan potensi divergensi kebijakan dan membatasi ruang bagi penguatan INDOGB.
Kondisi domestik, di sisi lain, tetap relatif suportif, dengan pertumbuhan yang tetap kuat, inflasi yang terkendali, serta aliran masuk dana asing neto selama tiga bulan berturut-turut yang memberikan latar konstruktif bagi INDOGB. Meski demikian, stabilitas IDR tetap menjadi kendala utama dan berpotensi terus membebani sentimen pasar. Dua faktor eksternal tetap dapat bekerja menguntungkan INDOGB, yaitu rencana U.S. Treasury melipatgandakan aktivitas pembelian kembali obligasinya yang seharusnya memperbaiki likuiditas dan membantu menyerap pasokan durasi, serta keunggulan carry INDOGB yang menarik dibanding negara EM di kawasan selama investor masih mencari imbal hasil.
Risiko bersama bagi kedua kelas aset adalah eskalasi konflik AS-Iran dan harga minyak yang tetap tinggi sebagai konsekuensinya. Pada sisi saham, kami juga memperkirakan MSCI akan memperpanjang pembekuan reviu atas pasar Indonesia pada November'26, dengan skenario dasar kami, Indonesia tetap berstatus Emerging Market, dan kami berharap adanya reformasi regulasi yang lebih tegas, khususnya transparansi kriteria daftar high-shareholding concentration (HSC) serta kewajiban pengungkapan Ultimate Benefical Owner (UBO). Preferensi sektor kami tidak berubah. Kami tetap menyukai perusahaan yang diuntungkan oleh suku bunga tinggi dan penguatan US$, terutama energi dan komoditas, serta perusahaan yang diuntungkan oleh fenomena El Nino, dan kami tetap berhati-hati terhadap sektor yang sensitif terhadap suku bunga, perusahaan dengan biaya input berbasis komoditas dan US$ yang tinggi, serta saham dengan likuiditas free-float yang rendah.